管理組合の保険を「5つの箱」で整理する──住民に伝わる説明と優先順位の考え方
管理組合の保険は「入っているのに使えない」「誰が請求するの?」で揉めやすい分野です。共用部の復旧・賠償・役員リスクを5つのカテゴリで整理し、住民説明や理事会での合意形成に使える優先順位とチェックリストを解説します。
 コネル(管理組合の相談コンシェルジュ)
目次
マンション管理組合の皆様、こんにちは。
「保険に入っているはずなのに、いざ事故が起きたら動かない(ように見える)」「誰が何を請求できるの?」「共用か専有かで揉めて復旧が遅れた」——保険は、こうした"運用面"でトラブルになりやすい分野です。
一方で近年は、豪雨・台風などの自然災害リスク、給排水設備の経年劣化による漏水、個人情報(名簿等)の管理など、管理組合が向き合うリスクが多様化しています。
この記事では、具体の商品比較に踏み込みすぎず、管理組合が住民に説明しやすい整理(種類/優先順位/ユースケース)に落とし込みます。
0. まず言葉の意味を確認しましょう
最初に、この記事で使う言葉の意味をそろえておきますね。
- 管理組合:区分所有者全員で構成する団体。共用部分等の管理を行います
- 理事会:理事が意思決定する場。保険は「支出」と「契約行為」が伴うため、理事会だけで完結しない論点が出ます
- 総会:区分所有者が議決する場。重要事項の決議を行います
- 管理規約:マンションの基本ルール。保険の対象範囲・責任分界の"前提"になります
- 専有部分:各住戸の区分所有権の対象
- 共用部分:区分所有者全員の共有。事故の「修理費」や「賠償の負担者」が分かれる最大の分岐点です
- 特約:基本補償に上乗せするオプション。漏水原因調査費用、破損・汚損、設備の事故など、マンション特有のリスクに合わせて組み合わせます
- 免責(自己負担額):小損害を自己負担にして保険料を抑える調整ポイントです
ここまでが前提です。それでは見ていきましょう。
1. 「共用/専有」の境界は保険対応の最大の分岐点
標準管理規約での整理
国土交通省の標準管理規約(単棟型)では、専有部分の範囲として次のように整理されています。
- 天井・床・壁は、躯体部分(構造体)を除く部分が専有
- 玄関扉は、錠(カギ)と内部塗装部分が専有
- 窓枠・窓ガラスは専有に含まれない(=共用側)
この考え方を起点に、各マンションの管理規約・細則・図面(竣工図、配管図)で"どこまでが共用か"を確定していくと、保険の説明が格段に楽になります。
漏水事故は「誰の保険を使うか」で揉めやすい典型
漏水事故は、修理の手配だけでなく「誰の責任で、誰の保険を使うのか」で揉めやすい典型です。原因が専有部の設備(洗濯機ホース等)か、共用配管(縦管・横引き等)かで、修理費の負担者も、賠償の主体も変わります。
起きがちなトラブル
- 「とりあえず管理組合の保険で出るはず」と思われ、個人側の手続が止まる
- 逆に「専有だから個人で」と言い切ってしまい、実は共用配管で復旧が遅れる
- 事故対応が長引き、被害住戸(階下等)との関係が悪化する
💡 ポイント 「漏水時の責任分界(共用/専有)」を、図面や過去事例も踏まえて言語化(可能なら一覧表化)しておくと、事故対応がスムーズになります。
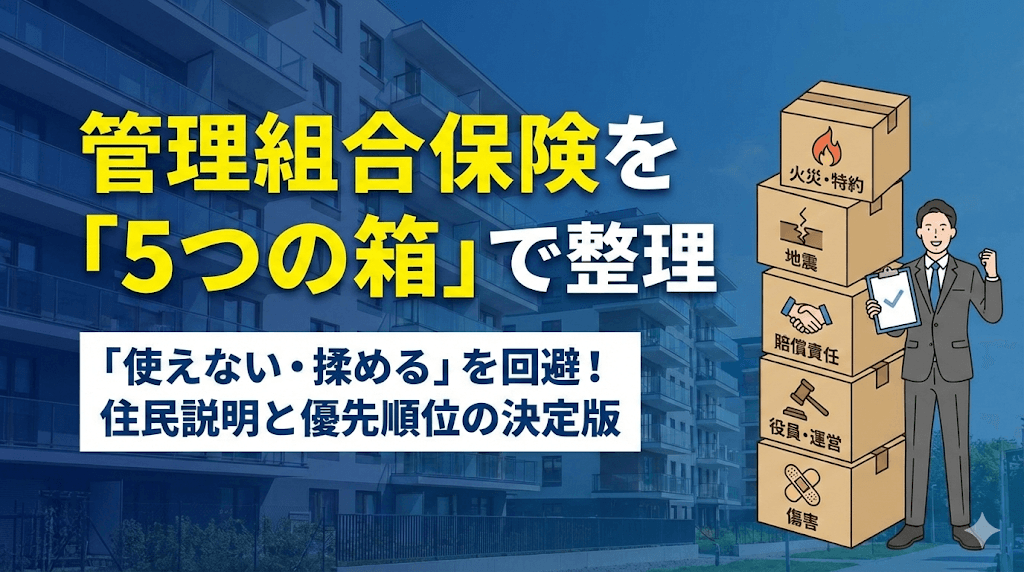
2. 管理組合の保険は「5つの箱」で整理すると伝わる
住民説明でも理事会検討でも使いやすいように、管理組合の保険を5つのカテゴリに分けて整理します。
箱1:共用部の「物」を直す(火災保険+特約)
名称が「火災保険」でも、実務的には火災だけでなく、風災・水濡れ等をカバーする設計にしていきます。
- 背景:共用部の復旧費が突発的に発生すると、修繕積立金・管理費に一気に影響する
- リスク:免責が高すぎると"小~中規模事故"で結局持ち出しが増える
- 規約との関係:標準管理規約では、共用部分等に関する損害保険契約を管理組合が締結する前提が置かれています
箱2:地震は別建て(地震保険)
住民向けには、この3点を強調しましょう。
- 地震・噴火・津波による損害は、火災保険では補償されないため、地震リスクは地震保険で備える必要があります
- 地震保険は単独加入できず、火災保険にセットして加入します
- 保険金は実損精算ではなく、損害区分に応じて契約金額の一定割合(全損100%/大半損60%/小半損30%/一部損5%)で支払われます
また、地震保険の契約金額は一般に火災保険金額の30%~50%の範囲で設定します(建物・家財それぞれ、上限あり)。
箱3:第三者への損害に備える(賠償系)
マンションは「修理費」よりも「賠償(人や他人の財物への損害)」で話がこじれやすい傾向があります。賠償は二段階で説明すると通じやすいです。
- 建物管理賠償(施設賠償系):共用部分の管理・欠陥等に起因して第三者に損害を与え、法律上の賠償責任を負う場合に備える枠です
- 個人賠償責任保険:日常生活で誤って他人にケガをさせたり、物を壊したりしたときの損害賠償責任に備える保険です
⚠️ 注意:示談交渉サービスの有無は要確認 賠償系の保険・特約は、示談交渉サービスが付かない(または範囲が限定される)商品・特約もあります。事故後の理事会・管理会社の負荷に直結するため、「付帯の有無」「誰が何をどこまで対応するか」は比較軸に入れるべきです。
箱4:理事会の運営リスクに備える(役員賠償・弁護士費用)
建物事故だけでなく、近年は「意思決定・情報管理・会計」など運営面での紛争リスクも無視できません。
- 滞納対応を巡って役員が責任追及を受ける
- 規約解釈を巡る紛争で弁護士費用が発生する
- 個人情報の漏えい対応で費用が発生する
標準管理規約では組合員名簿・居住者名簿の作成・保管・閲覧など、個人情報を扱う運用も規定されています。「役員が責任追及され得る場面」をどう捉えるかは、理事のなり手不足対策とも絡む論点です。
箱5:組合活動中のケガに備える(傷害保険)
総会、清掃、防災訓練など、管理組合活動中のケガに備える枠です。「ゼロにできない小さなリスク」を制度として吸収する位置づけで、住民説明では理解されやすいカテゴリです。
3. 保険の優先順位は「3段階」で合意形成を進める
マンションの立地・築年数・設備(EV、機械式駐車場)・修繕積立金の余力で最適解は変わります。ただ、住民に説明するときは「選択肢の地図」を先に示す方が、議論が前に進みます。
レベル1:最低限(まず守るべき"共用の土台")
- 共用部向け火災保険(基本補償):共用部の復旧原資
- 建物管理賠償(施設賠償系):共用部起因の対人・対物賠償
レベル2:標準(揉め・遅れがちな事故を"運用で"潰す)
- レベル1+
- 漏水・水濡れ系の補償(原因調査費用など含む):漏水は頻出で、原因調査が長引きやすい
- 個人賠償(包括契約の検討):未加入者がいると賠償対応が滞るため、組合として"穴"を減らす発想
- 地震保険(共用部分):火災保険では地震が対象外のため、別建てで修繕原資を確保
レベル3:強化(運営リスクまで含めて"理事会の継続性"を支える)
- レベル2+
- 役員賠償責任+対応費用(弁護士費用等):運営・紛争初動の備え
- 行事参加者・役員の傷害:組合活動の安全網
4. 保険の意思決定は「規約+総会」で固める
管理組合が保険契約を結ぶ"前提"は標準管理規約に置かれている
標準管理規約(単棟型)では、共用部分等に関し管理組合が火災保険・地震保険等の損害保険契約を締結することを区分所有者が承認する旨が規定されています。
また、保険金等の請求・受領については、理事長が区分所有者・旧区分所有者を代理すること、保険金等の使途(原則は瑕疵修繕への充当)などが規定されています。
「理事会だけで更新してよい?」は整理しておく
標準管理規約に「承認」条文があることを根拠に「理事長(理事会)だけで契約できる」と誤解が起きがちです。しかし、保険付保は予算支出を伴う点等を踏まえ、総会での承認決議が必要になる、という実務整理が一般的です。
合意形成を進めるための"落としどころ"例
- 総会で「保険の基本方針(補償の枠・優先順位・保険料上限)」を決議
- 毎年の更新・細部の調整は、予算の範囲内で理事会に付託 (マンションの規約・委任範囲によって設計が変わるため、規約との整合が重要です)
⚠️ 注意 改正区分所有法は2026年4月1日に施行されます。国交省は標準管理規約の改正を進めており、総会手続・決議要件の見直しを含むため、各マンションでも規約・手続の見直しが必要です。
5. 理事会で使えるチェックリスト
Step 1:「範囲」を確定する
- 専有/共用の境界(天井・床・壁、玄関扉、窓まわり等)を規約で再確認
- 給排水管などの"どこまでが共用か"を図面・細則で明確化(漏水時の争点潰し)
Step 2:「物の保険(共用部火災保険)」を設計する
- どの事故まで補償するか(風災、水濡れ、破損汚損、設備事故、原因調査費用など)
- 免責(自己負担額)をいくらにするか(保険料とのバランス)
Step 3:「賠償」を最重要論点として設計する
- 建物管理賠償(施設賠償系)の支払限度額
- 個人賠償(包括契約)の要否(未加入者リスクの扱い)
- 示談交渉サービスの有無・範囲(商品差が出やすい)
Step 4:「運営リスク」も現実に合わせて検討する
- 役員賠償・弁護士費用等の要否(紛争初動、情報管理、会計等)
- 名簿・議事録などの情報管理ルール(漏えい時の初動フロー)
Step 5:決議・手続(ガバナンス)を整える
- 標準管理規約上の保険契約・保険金請求の条文を確認
- 総会での承認の取り方(単独議案/予算内決議/理事会付託の設計)
ケーススタディ:住民説明で使える漏水事故の例
ケースA:洗濯機ホース外れで階下漏水
→ 原因は専有部の可能性が高く、基本的には「個人側の賠償(個人賠償責任保険等)」が論点になります。
ケースB:縦管(共用配管)から漏水して複数住戸に被害
→ 共用設備の修理(物の復旧)+第三者への損害(賠償)が論点になりやすく、管理組合側の補償設計が効いてきます。
注意点・限界の明示
- 同じ「火災保険」「賠償保険」「特約」という名称でも、補償範囲・免責・支払条件は約款・特約で変わります。
- 「共用か専有か」「管理組合責任か個人責任か」は、管理規約・細則・設備の管理区分・事実関係で結論が変わります。
- 事故が紛争化している、または法的判断が必要な場合は、弁護士等の専門家に早めに相談することが実務上有効です。
結論:保険は「加入して終わり」ではなく「運用まで設計する」
保険は「加入して終わり」ではなく、規約(線引き)・合意形成(総会)・事故対応フロー(運用)までセットで整えるほど、住民にも理事会にも伝わりやすくなります。
特に漏水や賠償は「誰の責任で、誰の保険を使うのか」が曖昧だと、事故対応が長引き、住民間の関係悪化にもつながります。
5つの箱と3段階の優先順位を参考に、お住まいのマンションに合った設計を検討してみてください。
【次のステップ】
- 管理規約の「共用/専有」定義を確認:特に給排水管の管理区分
- 現在の保険証券を確認:補償内容・免責・特約をチェック
- 過去の事故履歴を整理:漏水が多いか、どんな対応だったか
- 理事会で優先順位を議論:レベル1〜3のどこを目指すか
- 専門家への相談:マンション管理士や保険代理店に相談
📌 参照資料:公表資料・解説ページ(リンク集)
以下は本文で参照した一次ソースです。
■ 国土交通省:マンション標準管理規約
https://www.mlit.go.jp/jutakukentiku/house/mansionkiyaku.html

■ 日本損害保険協会:個人賠償責任保険とは?
https://www.sonpo.or.jp/wakaru/seminar/kaisetsu/009.html

■ 日本損害保険協会:地震保険の解説
https://www.sonpo.or.jp/wakaru/seminar/kaisetsu/004.html

■ 日本損害保険協会:地震保険
https://www.sonpo.or.jp/insurance/jishin/index.html

■ 日本損害保険協会:賠償責任のリスク
https://www.sonpo.or.jp/sme_insurance/liability/

■ 損保ジャパン:施設賠償責任特約FAQ
https://faq-smp.sompo-japan.jp/sumai/faq_detail.html?id=80234

■ e-Gov法令検索:建物の区分所有等に関する法律
https://laws.e-gov.go.jp/law/337AC0000000069/20260401_507AC0000000047

■ 法務省:老朽化マンション等の管理及び再生の円滑化等を図るための改正
https://www.moj.go.jp/MINJI/minji07_00375.html
管理規約の見直し
この判断を進めるとき、規約が旧法のままになっていませんか
修繕・お金・運営の判断は、最終的に総会決議と管理規約の条文で決まります。改正区分所有法(2026年4月1日施行)で決議要件や手続きが変わったため、規約側の確認も合わせて進めるのが安全です。
管理規約スタジオは、現行規約を取り込むと標準管理規約・改正法との差分を条文単位で洗い出し、新旧対照表と改正案を出力する実務者向けツールです(運営会社のサービス)。
管理規約スタジオを見る
コネル
管理組合の相談コンシェルジュ
管理組合を中心に、情報・ツール・専門家をつなぐ、管理コネクトの案内役です。 制度や実務をかみくだいて整理し、判断はみなさまと専門家に委ねます。 口ぐせは「いっしょに、よい答えを見つけよう」。


